
もし明日、いつもの駐輪場から愛車がなくなっていたら、同じバイクをもう一度買うお金をすぐに用意できるでしょうか。
バイク盗難保険を比較すると、保険料だけでなく、加入できる排気量、購入経路、盗難時の自己負担、パーツ盗難まで補償されるかなど、商品ごとの差はかなり大きいです。
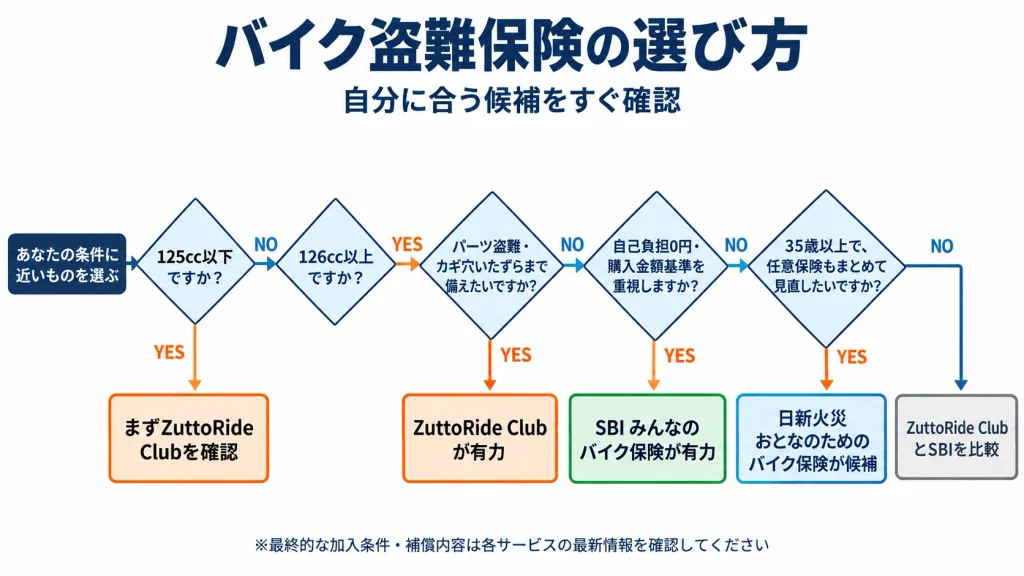
先に結論を言うと、購入明細があり、個人間売買ではないバイクなら、私はまずZuttoRide Clubから確認します。
原付を含む幅広いバイクを候補にでき、車両盗難だけでなくパーツ盗難やカギ穴いたずらまでまとめて備えられるからです。
一方、126cc以上で自己負担0円や購入金額ベースの補償を重視するならSBI、35歳以上で任意保険までまとめたいなら日新火災の方が合うケースもあります。
この記事では、2026年9月時点の条件でバイク盗難保険を比較し、「自分ならどこから確認すればよいか」まで絞り込みます。
- バイク盗難保険のおすすめ順位と、その理由
- ZuttoRide Clubが第一候補になりやすい人・ならない人
- SBI・日新火災・メーカー系制度との違い
- 自分のバイクで最後に確認したい補償額と年会費
【結論】バイク盗難後のお金に備えるなら、まずZuttoRide Clubを確認
年間4,400円から加入でき、車両盗難は最大300万円まで補償。
「もし盗まれたら、同じバイクをすぐには買い直せない」という方は、自分のバイクで選べる補償額と年会費を確認してみてください。
ZuttoRide Club公式のお見積もりページへ移動します。
※盗難保険には加入条件があります。補償内容や自己負担額なども見積もり時に確認してください。
バイク盗難保険おすすめランキング|まず結論
本記事では「加入対象の広さ」「盗難補償の使いやすさ」「補償範囲」「盗難保険として単独で検討しやすいか」を軸に順位を付けました。
全員に同じ保険が合うわけではありませんが、一般的なバイクオーナーが最初に確認するならZuttoRide Clubが1位というのが結論です。
| 順位・サービス | 向いている人 | 主な理由 |
|---|---|---|
| 1位 ZuttoRide Club | まず盗難保険を検討したい人 | 原付を含む幅広い車両。車両・パーツ・カギ穴まで備えやすい |
| 2位 SBI みんなのバイク保険 | 126cc以上で自己負担0円を重視する人 | 盗難単独加入可。購入金額を基準に補償 |
| 3位 日新火災 おとなのためのバイク保険 | 35歳以上で任意保険もまとめたい人 | 盗難・事故・ロードサービスを1契約で考えられる |
ZuttoRideは車両盗難が最大300万円、パーツ盗難が最大20万円、カギ穴いたずらが最大5万円で、年会費は盗難5プランの4,400円から用意されています。
購入明細が必要で個人間売買は対象外という条件はありますが、そこに当てはまらなければ、まず自分のバイクで見積もりを出してから他社と比べる方が早いです。
購入明細が手元にあるなら、まず「自分のバイクはいくらで備えられるか」だけ確認してみてください。
→ZuttoRide Clubで自分のバイクの補償額・年会費を確認する
※1分でわかる見積もりです
1位のZuttoRide Clubを最初に確認したい理由
ZuttoRide Clubを1位にした一番の理由は、単に補償額が大きいからではありません。
「今乗っているバイクの盗難への備えを見直したい」という人が検討しやすく、車両ごとの盗難だけでなく、その手前のパーツ盗難やカギ穴被害まで含めて考えやすいからです。
原付から大型まで、今乗っているバイクでも検討しやすい
ZuttoRide Clubの盗難保険は、自動二輪車だけでなく原動機付自転車も対象に含まれます。
新車だけでなく中古車にも対応し、購入直後でなくても、購入明細が残っていて対象条件を満たせば申し込めます。
つまり「新車を買ったときに入らなかったから、もう盗難保険は無理」というわけではありません。
今乗っている原付、250cc、400cc、大型バイクでも、条件を満たすなら今から盗難への備えを見直せます。
ただし競技用車両、事業用車両、一部の特殊車両・対象外車種など加入できないケースもあるため、最終的な対象可否は見積もり画面で確認してください。
車両盗難だけでなくパーツ盗難・カギ穴被害にも備えられる
盗難というと「バイクが丸ごとなくなる」ケースを想像しがちですが、被害はそれだけではありません。
マフラーやサスペンションなどのパーツだけを盗まれたり、盗難未遂でカギ穴を壊されたりすることもあります。
ZuttoRide Clubは、車両盗難が最大300万円、パーツ盗難が最大20万円、カギ穴いたずらが最大5万円です。
「バイクごと盗まれなかったから、盗難被害なのに何も備えがない」という範囲を減らせるのは、ZuttoRideを選ぶ大きな理由になります。
SBIは購入時に取り付けたパーツやアクセサリーを車両の購入金額へ含められますが、パーツだけ・アクセサリーだけが盗まれた場合の補償ではありません。
パーツ盗難やカギ穴被害まで気になる人ほど、ZuttoRideの補償内容は分かりやすいです。
盗難対策だけで全部を背負わなくてよくなる
私自身、過去にバイクを盗まれた経験があります。
盗難後は「二度と盗まれたくない」と、何万円もするロックで地球ロックをして、さらに複数のロックやアラームまで重ねました。
盗難対策としては強くなりましたが、今度はロックを外して片付けるのが面倒で、「ちょっとバイクに乗ろうかな」という気軽さまで失ってしまいました。
そこで落ち着いたのが、ほどほどの盗難対策を続けながら、万一の大きな金銭的損失は盗難保険でも備えるという考え方です。
ロックやカバーは盗まれにくくするために必要です。
それでも盗難リスクをゼロにはできない以上、車両代まで全部を防犯用品だけで守ろうとしなくてよい状態を作る意味は大きいと感じています。
詳しい盗難体験と、なぜこの考え方に変わったのかは管理人のバイク盗難被害体験で紹介しています。
条件が合うなら見積もりで年会費を確認する
ZuttoRideの価値が自分に合いそうなら、ここから先に記事だけを読み続けても分からない数字があります。
それが、自分のバイクで選べる補償額と実際の年会費です。
代表例では、盗難50が年19,000円、盗難100が年34,700円、盗難200が年63,000円ですが、購入時期などによって補償対象額は変わります。
この金額を見て「それなら万一に備えたい」と思えるかどうかが、加入を考える一番分かりやすい判断材料です。
購入明細があり、個人間売買ではないなら、私はここで一度見積もりを出します。
→ZuttoRide Clubで今のバイクの年会費を見てみる
※見積もり後、そのまま申し込みもできます
評判や口コミまで確認してから決めたい場合は、ZuttoRide Clubの評判・口コミとメリット・デメリットもあわせて確認してください。
ZuttoRide Clubのデメリット・加入前の注意点
ここまでZuttoRideを推してきましたが、誰にでも向くわけではありません。
特に次の4点は、見積もり前に知っておきたい条件です。
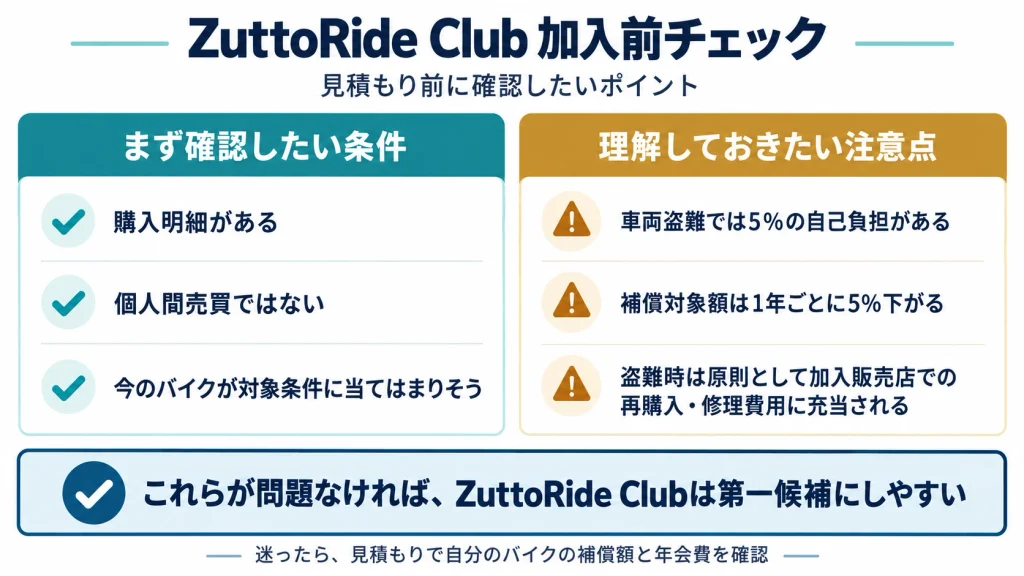
購入明細が必要で個人間売買の車両は対象外
ZuttoRideの盗難保険では、バイク購入時の本体価格などを確認できる購入明細が必要です。
購入明細を紛失している場合や、知人から買ったなどの個人間売買の車両は盗難保険へ加入できません。
オークションやフリマ経由でも、販売元が店舗・法人で、購入日や購入金額などを証明できる書類があれば加入できる場合があります。
ここに当てはまる人は、ZuttoRideを無理に追わずSBIや日新火災、販売店系制度など別の候補を確認した方が早いです。
車両盗難では5%の自己負担がある
ZuttoRideの車両盗難時は、プラン上限または補償対象額のうち低い金額の5%が自己負担です。
たとえば補償対象額100万円なら、自己負担の目安は5万円になります。
自己負担0円を最優先するなら、126cc以上ではSBIの方が魅力的です。
一方で、ZuttoRideにはパーツ単体盗難やカギ穴いたずらまで備えられる違いがあるため、5%だけで優劣を決めない方がよいでしょう。
補償対象額は購入・納車から1年ごとに5%下がる
ZuttoRideの補償対象額は、購入日または納車日から1年経過するごとに5%ずつ減額されます。
購入から年数が経っているほど、購入当時の車両価格そのままで補償されるわけではありません。
ここは、購入から年数が経っても購入金額を基準にするSBIとの大きな違いです。
古い車両や高額車では、見積もりに表示される補償対象額を必ず見てから判断してください。
盗難時は原則として加入販売店での再購入・修理費用に充当される
ZuttoRideの制度は、原則として加入販売店での再購入・修理費用へ充当する仕組みです。
「盗まれたら保険金がそのまま現金で自由に振り込まれる」と考えているとイメージがずれるので、この点は加入前に理解しておきたいところです。
ここまでの4点に問題がなければ、ZuttoRideを第一候補から外す大きな理由はかなり少なくなります。
2位SBI・3位日新火災がZuttoRideより合うケース
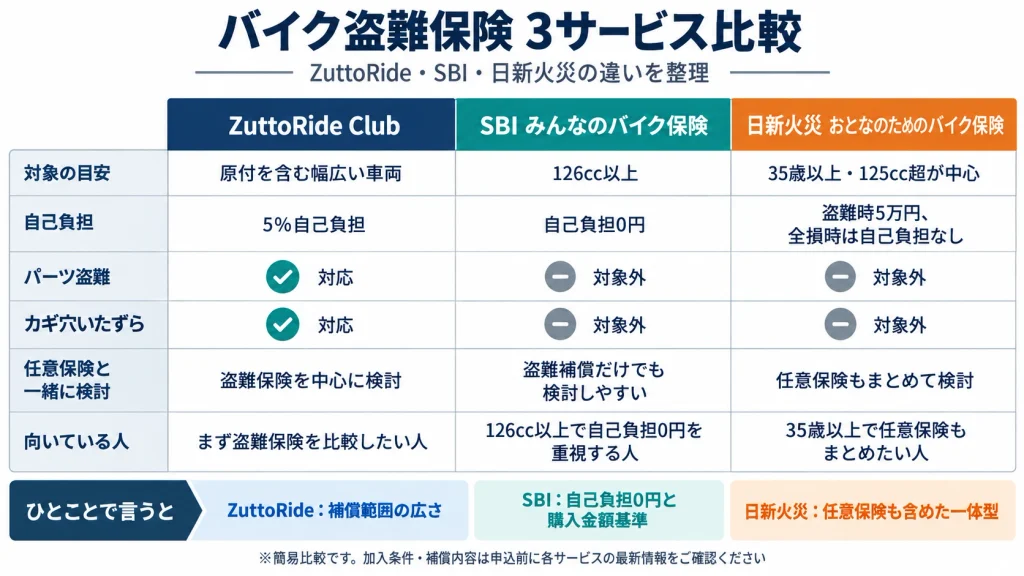
ZuttoRideを1位にしていますが、条件によってはSBIや日新火災の方がはっきり合います。
他社を選ぶなら、次の分岐で考えるとシンプルです。
126cc以上で自己負担0円・購入金額基準を重視するならSBI
SBI「みんなのバイク保険」は126cc以上が対象で、盗難補償だけの単独加入もできます。
盗難補償は年齢制限がなく、自己負担0円です。
さらに購入から年数が経っても、売買契約書などで確認できる購入金額を基準に補償します。
購入金額は税込5万円以上995万円以下が加入条件なので、300万円を超える高額車でも候補にできます。
126cc以上で「車両本体の盗難に対して、自己負担なし・購入金額基準」を最優先するならSBIはかなり強い選択肢です。
ただし、購入時に取り付けたパーツやアクセサリーは購入金額へ含められる一方、パーツだけ・アクセサリーだけの盗難は補償されません。
車両本体を重視するならSBI、パーツ盗難・カギ穴被害まで含めて考えるならZuttoRide、と分けると選びやすいです。
35歳以上で任意保険までまとめたいなら日新火災
日新火災「おとなのためのバイク保険(盗難補償付)」は、盗難だけの専用保険ではありません。
対人・対物などの自動車保険に盗難危険補償特約をセットし、ロードサービス費用補償特約も自動セットされる商品です。
加入には35歳以上限定の年齢条件や、125cc超の自家用二輪車などの条件があります。
「盗難保険だけ追加したい」という人より、任意保険の更新も含めて契約を一本化したい35歳以上の人に向いています。
なお、盗難未遂やパーツだけの盗難は盗難特約の対象外です。
バイク盗難保険を選ぶ5つのポイント
ここまでで候補はかなり絞れますが、最終的には「自分が加入できるか」と「盗まれたときにどう補償されるか」を確認して決めます。
ランキングも、この5点を基準に見ると理由が分かりやすくなります。
加入条件と対象車両
最初に確認したいのは、そもそも自分のバイクが加入対象かどうかです。
ZuttoRideは原付を含めて幅広く検討できますが、SBIは126cc以上、日新火災は35歳以上かつ125cc超の自家用二輪車など条件が異なります。
保険料が魅力的でも加入できなければ比較する意味がないので、排気量・年齢・車両用途は最初に切り分けてください。
補償額と自己負担
「100万円プラン」でも、盗難時に必ず100万円を自由に使えるとは限りません。
補償額の決まり方と自己負担をセットで見る必要があります。
ZuttoRideの車両盗難は最大300万円で自己負担は5%、SBIの盗難補償は購入金額を基準にし自己負担0円です。
日新火災は契約時に設定した保険金額を基準とし、盗難時の自己負担は5万円ですが、全損の場合は自己負担がありません。
高額車ほど、この違いは実際の持ち出し額に響きます。
パーツ盗難・カギ穴いたずらの補償
バイク盗難は車両ごと持っていかれるケースだけではありません。
マフラーなどのパーツだけ盗まれたり、盗難未遂でカギ穴を壊されたりすることもあります。
こうした被害まで一つの制度で備えたいなら、ZuttoRideの強みが出ます。
パーツ盗難は最大20万円、カギ穴いたずらは最大5万円まで用意されています。
SBIは購入時に取り付けたパーツ等を購入金額へ含められますが、パーツだけの盗難は補償対象外です。
日新火災もパーツだけの盗難や盗難未遂は盗難特約の対象外です。
保険料と契約期間
保険料は「安いか」だけではなく、何をどこまで補償する金額なのかで比べます。
ZuttoRideは補償額ごとに年会費が決まり、2026年9月時点で盗難5は年4,400円、盗難50は19,000円、盗難100は34,700円、盗難200は63,000円、盗難300は94,400円です。
SBIは購入金額に応じて保険料が変わり、日新火災は任意保険を含むため、ZuttoRideと年額だけを横並びにしても公平な比較にはなりません。
購入経路・購入証明などの制限
盗難保険では、車両そのものだけでなく「どこで、いくらで買ったか」を確認できる書類が加入条件になることがあります。
ZuttoRideは購入明細が必要で、個人間売買は盗難保険の対象外です。
ネットオークションやフリマでも、販売元が店舗・法人で必要な購入明細を用意できる場合は対象になり得ます。
SBIも購入金額・商品名・販売店・購入年月日などを確認できる売買契約書や領収書等が必要です。
古いバイクほど、まず手元の書類を確認しておくと比較が早く進みます。
メーカー・販売店限定の盗難補償もある
ここまで紹介した3商品以外にも、メーカーや販売店の会員向けに盗難補償が用意されています。
誰でも加入できる制度ではありませんが、すでに対象条件を満たしているならZuttoRideと一度比べておく価値があります。
Honda・Yamaha・Suzuki・Kawasakiの制度
- Honda Dream:Honda Dreamで購入した対象車両向けの盗難補償。車両盗難だけでなく、パーツ盗難・カギ穴いたずら等の補償も用意されています。
- Club YAMAHA MOTORCYCLE:ヤマハ車オーナー向け。126cc以上ではロードサービス加入者が盗難補償オプションを選べます。
- スズキ バイクショップメンバーズ:スズキ車の新車・中古車オーナー向け。プランに応じて盗難補償を追加できます。
- KAZEモーターサイクル盗難補償制度:KAZE会員向け。現在はカワサキ車以外も対象候補で、車両盗難は最大400万円まで用意されています。
特に400万円クラスの車両では、ZuttoRideの最大300万円だけでなく、KAZEなど対象になる制度の上限額も確認したいところです。
Harley-Davidson・レッドバロンなどの制度
Harley-Davidsonには、ハーレーオーナー向けに単独加入できる「HARLEY|車両+盗難保険™」があります。
専用商品なので、ハーレーに乗っている人は一般向け盗難保険と一緒に確認しておきたい候補です。
レッドバロンにも会員向けの盗難保険があります。
新車・中古車・メーカーを問わず対象候補ですが、会員資格や指定盗難防止装置など独自条件があるため、レッドバロン利用者向けの選択肢として考えるのが分かりやすいです。
メーカー・販売店系は条件に当てはまる人には魅力がありますが、対象メーカーや購入店に縛られます。
購入先を問わず広く比較するなら、まずZuttoRide・SBI・日新火災の3候補から絞る方が早いです。
条件別に選ぶならどの盗難保険?
最後に、よくある条件ごとに候補を絞ります。
自分に近い項目だけ確認すれば十分です。
125cc以下ならまずZuttoRideを確認
125cc以下では、まずZuttoRideを確認するのが分かりやすいです。
SBIは126cc以上、日新火災も125cc超などの条件があるため、この2商品は候補から外れます。
対象メーカーの制度に入れる場合はそちらも比較できますが、購入明細がありZuttoRideの条件を満たすなら、最初に自分の年会費を出して基準にすると選びやすくなります。
126cc以上で盗難専用保険ならZuttoRideとSBIを比較
126cc以上なら、ZuttoRideとSBIの比較が中心です。
車両盗難に加えてパーツ盗難・カギ穴被害まで備えたいならZuttoRide、車両本体の盗難に対する自己負担0円・購入金額基準を重視するならSBI、と考えるとかなり絞れます。
35歳以上で任意保険ごと見直すなら日新火災も候補
35歳以上で任意保険の更新も近いなら、日新火災を含めて契約全体で比較する価値があります。
盗難補償だけの金額ではなく、対人・対物やロードサービスまで一本化したときの保険料と管理のしやすさで判断してください。
パーツ盗難・カギ穴いたずらまで備えるならZuttoRideが有力
マフラーなどのパーツ単体盗難やカギ穴いたずらまで気になるなら、ZuttoRideを第一候補にしやすいです。
SBIや日新火災とは補償範囲が違うので、単純な保険料だけでなく「バイクごと盗まれなかった被害にも備えたいか」で決めると迷いにくくなります。
300万円を超える高額車は上限額も比較する
ZuttoRideの車両盗難は最大300万円なので、購入価格が300万円を大きく超えるバイクでは上限額も重要な比較材料です。
SBIは購入金額5万円以上995万円以下を加入条件としているため、126cc以上なら候補になります。
対象メーカーや販売店の専用制度も含めて、車両価格に見合う補償額を確保できるかで比較してください。
個人売買・購入証明がないバイクはZuttoRide以外も含めて探す
個人間売買で購入した車両や購入明細がない車両は、ZuttoRideの盗難保険へ加入できません。
SBIも購入金額等を確認できる書類が必要なので、このケースは有名商品だけで決め打ちせず、年齢・排気量・購入状況を含めて加入できる制度を探す必要があります。
条件が合うならZuttoRide Clubの見積もりを確認する
ここまで比較して、購入明細があり、個人間売買ではなく、5%の自己負担や補償の仕組みにも納得できるなら、私はまずZuttoRide Clubの見積もりを出します。
原付から大型まで検討しやすく、車両盗難だけでなくパーツ盗難・カギ穴被害までまとめて備えられるので、「盗難されたときの大きな出費を全部自分で抱えたくない」という人にはかなり相性がいいからです。
もちろん、見積もった年会費を高いと感じたら、その時点でSBIやメーカー系制度へ戻って比較すれば構いません。
記事を読み続けても、あなたのバイクで実際に選べる補償額と年会費までは決まりません。
条件が合いそうなら、まず自分の金額を見てみてください。
→ZuttoRide Clubで自分のバイクの見積もりを確認する
※1分で補償額と年会費を確認できます
見積もり後の加入手順まで確認したい場合は、ZuttoRide Clubの加入方法もまとめています。


コメント