「盗難保険に入っていても、いざ盗まれたときに保険金がおりなかったらどうしよう」と不安になる方は多いでしょう。
盗難保険は、バイクが盗まれれば無条件で支払われるわけではなく、約款上の対象外に当てはまる場合や、商品ごとの支払条件を満たしていない場合には補償を受けられません。
一方で、自己負担が差し引かれるケースまで「保険がおりない」と考える必要はなく、対象外・手続き不足・補償範囲外・免責による減額は分けて考えることが大切です。
この記事では、バイク盗難保険が支払われない主なケースと、ZuttoRide Club・SBI・日新火災で異なる条件を整理し、加入前と盗難後に何を確認すればよいかまで分かりやすく紹介します。
- 盗難保険がおりない主な理由
- ZuttoRide Clubで支払対象外になる主な条件
- SBI・日新火災など商品ごとに違う支払条件
- 加入前と盗難後に確認しておきたいこと
【結論】バイク盗難後のお金に備えるなら、まずZuttoRide Clubを確認
年間4,400円から加入でき、車両盗難は最大300万円まで補償。
「もし盗まれたら、同じバイクをすぐには買い直せない」という方は、自分のバイクで選べる補償額と年会費を確認してみてください。
ZuttoRide Club公式のお見積もりページへ移動します。
※盗難保険には加入条件があります。補償内容や自己負担額なども見積もり時に確認してください。
バイク盗難保険がおりないのはどんな時?
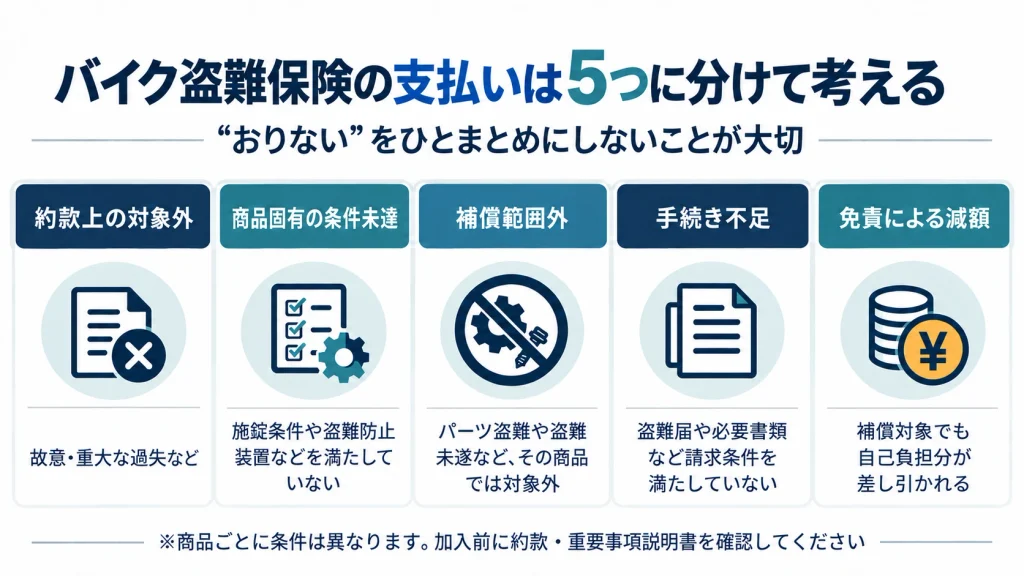
「盗難保険がおりない」と一言でいっても、実際には理由がいくつかあります。
まずは、何が原因で補償を受けられないのかを切り分けておくと、約款や商品説明も読みやすくなります。
| 状態 | どういうこと? | 確認する場所 |
|---|---|---|
| 約款上の対象外 | 故意・重大な過失など、保険金を支払わない事由に当てはまる | 重要事項説明書・約款 |
| 商品固有の条件未達 | 施錠や指定盗難防止装置など、支払条件を満たしていない | 商品ごとの補償条件 |
| 補償範囲外 | パーツ盗難や盗難未遂など、その商品が補償していない被害だった | 補償対象 |
| 手続き不足 | 盗難届や必要書類など、請求に必要な条件を満たしていない | 請求手続き |
| 免責による減額 | 補償対象だが自己負担分が差し引かれる | 自己負担・免責額 |
たとえばZuttoRide Clubの車両盗難は5%の自己負担がありますが、これは補償対象外ではなく、支払額から自己負担分が差し引かれる仕組みです。
また、「そもそも盗難保険へ加入できない条件」と「加入後に保険金が支払われない条件」も別の話です。
加入できない車両や購入方法については、バイク盗難保険に入れない条件で詳しく整理しています。
バイク盗難保険が支払われない主なケース
ここからは、実際に支払いの可否を左右する代表的なケースを見ていきます。
すべての商品に同じ条件があるわけではないため、各項目では現行商品の具体例もあわせて紹介します。
故意・重大な過失・法令違反がある
保険金を受け取る側の故意や重大な過失が原因の損害は、盗難保険で対象外とされる代表的なケースです。
ZuttoRide Clubの重要事項説明書でも、保険契約者や被保険者などの故意・重大な過失、法令違反によって生じた損害は保険金を支払わない主な場合として明記されています。
ただし、何が「重大な過失」に当たるかを別の保険や銀行の事例から推測するのは危険なので、具体的な事故では加入先へ確認する必要があります。
家族・同居人など関係者が盗難に関与した
本人以外による盗難でも、身近な関係者が関与したケースを対象外としている商品があります。
ZuttoRide Clubでは、保険契約者や被保険者の親族・使用人・同居人、車両や保管場所の監守人が自ら行った、または加担した盗難による損害は対象外です。
「第三者に盗まれた」という通常の盗難と、身近な関係者が関わるケースは同じ扱いではありません。
地震・噴火・戦争など約款で除外された原因による
盗難が起きた原因や状況によっては、車両がなくなっていても盗難補償の対象外になることがあります。
ZuttoRide Clubでは、戦争・内乱・暴動の際の盗難に加え、地震や津波、噴火、風災・水災・雪災などの天災の際に起きた盗難も主な対象外です。
天災で車両そのものが流された、壊れたという損害と、通常の窃盗による盗難は分けて確認してください。
盗難届など必要な手続きをしていない
被害そのものが補償対象でも、商品が定める届出や請求条件を満たさなければ支払いを受けられないことがあります。
SBI「みんなのバイク保険」では、盗難補償の保険金支払条件として警察署で盗難被害届が受理されていることを明記しています。
盗難に気づいたら警察へ届け出たうえで、加入先へも早めに連絡し、必要書類や今後の手続きを確認するのが基本です。
施錠や盗難防止装置など商品固有の条件を満たしていない
盗難保険の中には、盗難時の施錠状態や盗難防止装置まで支払条件にしている商品があります。
日新火災「おとなのためのバイク保険(盗難補償付)」は、エンジンキーとホイールロックの両方が施錠されている状態で盗難された場合に限って盗難補償の対象です。
レッドバロンの盗難保険も、ハンドルロック等を施錠してキーを抜いていることに加え、指定盗難防止装置BL-10を完全な状態で装着していることを補償条件としています。
つまり、保険へ加入した後も、商品ごとに定められた盗難対策を続ける必要があるケースがあるということです。
パーツ盗難・盗難未遂など、そもそも補償範囲外だった
「盗難被害なら何でも補償される」と思っていると、実際の被害と補償範囲がずれることがあります。
日新火災はパーツだけの盗難と盗難未遂による損害を盗難特約の対象外としており、SBIもパーツ・アクセサリーだけが盗まれた場合は補償対象外です。
ZuttoRide Clubも車両自体の盗難が未遂に終わった際の損害は盗難保険の対象外ですが、パーツ盗難とカギ穴いたずらには別の補償があります。
被害名だけで判断せず、「車両全体の盗難」「盗難後に発見された車両の損傷」「パーツだけの盗難」「盗難未遂」を分けて確認してください。
ZuttoRide Clubでは、補償範囲が重なる他の保険契約に加入している場合、その内容を申込時に告知するよう案内されています。
これは「保険が重複しているだけで盗難保険がおりない」という意味ではないため、重複している契約がある場合は加入先へ内容を確認してください。
ZuttoRide Clubで特に確認したい支払条件
ZuttoRide Clubを検討するなら、加入できるかだけでなく、盗難時に対象外になる条件も先に理解しておきたいところです。
ここでは、加入判断に影響しやすいポイントに絞ります。
故意・重大過失や関係者が関与した盗難は対象外
ZuttoRide Clubでは、保険契約者・被保険者などの故意や重大な過失、法令違反による損害は主な対象外です。
親族・使用人・同居人、車両や保管場所の監守人が自ら行った、または加担した盗難も対象外になります。
通常の第三者による盗難を補償する制度なので、誰がどのように関与したかで扱いが変わる点は覚えておきましょう。
天災時の盗難や60日以内に気づけなかった盗難は対象外
ZuttoRide Clubでは、地震・津波・噴火・風水災・雪災などの天災の際に起きた盗難は主な対象外です。
さらに、盗難発生後60日以内に盗難へ気づくことができなかった場合も保険金を支払わない主な場合として明記されています。
日常的に乗るバイクなら長期間気づかないケースは多くないでしょうが、長期保管する車両では覚えておきたい条件です。
車両盗難未遂は対象外でも、パーツ盗難・カギ穴いたずらには別補償がある
ZuttoRide Clubの盗難保険では、バイクそのものを盗もうとして未遂に終わった際の車両損害は対象外です。
ただし、パーツ盗難補償は最大20万円、カギ穴いたずら補償は最大5万円まで用意されています。
「バイクごと消えなかった被害には何も出ない」という制度ではないため、どの部分の被害なのかで補償を切り分ける必要があります。
また、車両盗難が補償対象になった場合でも5%の自己負担があり、これは「保険がおりない」のではなく支払額から差し引かれる金額です。
ここまでの条件に問題がなく、パーツ盗難やカギ穴被害まで含めて備えたいなら、ZuttoRide Clubはかなり検討しやすい候補です。
残るのは、自分のバイクで選べる補償額と年会費がいくらになるかです。
→ZuttoRide Clubで自分のバイクの補償額・年会費を確認する
※1分でわかる見積もりです
評判や加入前のデメリットも見てから決めたい方は、ZuttoRide Clubの評判・口コミとメリット・デメリットも確認してください。
SBI・日新火災では支払条件がどう違う?
盗難補償は商品名が似ていても、支払条件や補償範囲が同じではありません。
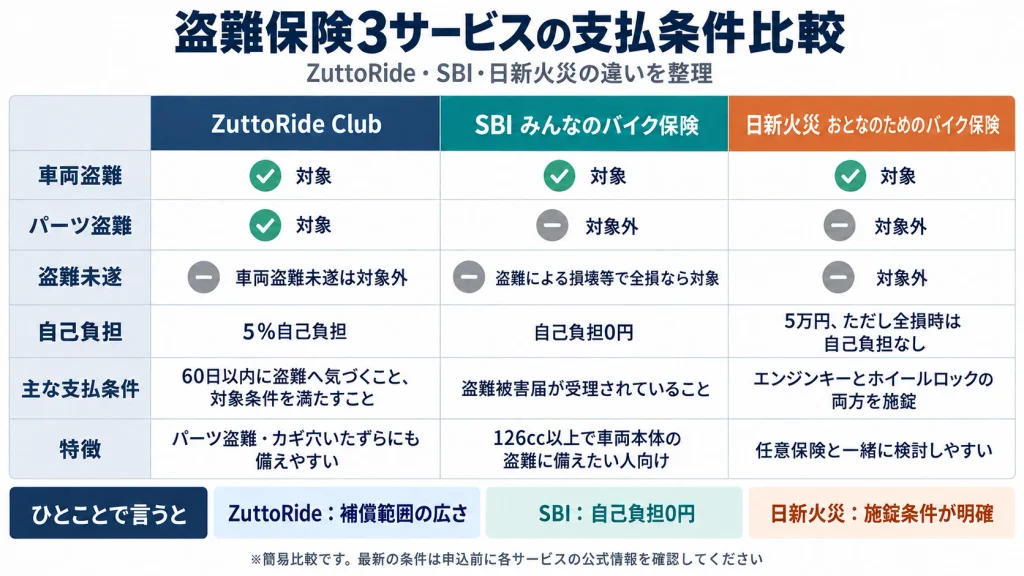
ZuttoRide以外の代表例として、SBIと日新火災の違いも確認しておきます。
SBIは盗難届が必要で、盗難損壊は全損が支払条件
SBI「みんなのバイク保険」の盗難補償は、バイクそのものが盗まれた場合、または盗難による損壊などが原因で全損になった場合が支払対象です。
盗難による損傷があっただけで必ず支払われるわけではなく、車両が残っているケースでは全損判定がポイントになります。
また、警察署で盗難被害届が受理されていることが支払条件です。
盗難補償の自己負担は0円なので、126cc以上で車両本体の盗難を中心に備えたい人にはZuttoRideとは違う魅力があります。
日新火災はエンジンキーとホイールロックの両方の施錠が必要
日新火災「おとなのためのバイク保険(盗難補償付)」は、盗難時にエンジンキーとホイールロックの両方が施錠されていることが条件です。
どちらか一方でも施錠していない間に盗難された場合は、盗難特約の補償対象になりません。
盗難未遂とパーツだけの盗難も対象外で、自己負担額は5万円ですが全損の場合は自己負担がありません。
このように、同じ「盗難補償」でも条件はかなり違うため、加入前に自分が普段できる盗難対策と補償条件が合っているかまで見ておく必要があります。
バイク盗難保険なら、まずZuttoRide Clubを確認
バイク盗難保険を探しているなら、ZuttoRide Clubは最初に確認したい候補です。
車両そのものの盗難だけでなく、パーツ盗難やカギ穴いたずらまでまとめて備えられるのが大きな特徴です。
- 車両盗難:最大300万円まで補償
- パーツ盗難:最大20万円まで補償
- カギ穴いたずら:最大5万円まで補償
- 年会費:年間4,400円から
さらに、盗まれたバイクが見つかって損傷していた場合も、条件を満たせば修理費が補償対象になります。
「盗まれたら、次のバイクを買うお金をすぐには用意できない」という方ほど、盗難後の金銭的な備えとして確認しておきたい保険です。
加入条件を満たしているなら、まずは自分のバイクで選べる補償額と年会費を確認してみてください。
ZuttoRide Club公式のお見積もりページへ移動します。
※盗難保険には加入条件があります。購入明細がない場合や個人間売買の車両は加入できません。車両盗難時の自己負担額は、プラン上限または補償対象額のいずれか低い金額の5%です。
盗難対策はもちろん重要ですが、「絶対に盗まれないようにする」ためにロックや防犯装備を増やし続ければ、日々の負担も大きくなります。
盗難保険はバイクを盗まれないようにするものではありませんが、万が一盗まれた後の金銭的なダメージに備えることができます。
ZuttoRide Clubについて詳しく確認したい方
→ZuttoRide Clubの評判・口コミは?メリット・デメリットを解説
他の盗難保険とも比較して決めたい方
→バイク盗難保険おすすめランキング|ZuttoRide・SBI・日新火災などを比較
盗難保険に入る前・盗まれた後に確認したいこと
盗難保険で「こんなはずではなかった」を避けるには、契約前と盗難後の両方で確認するポイントがあります。
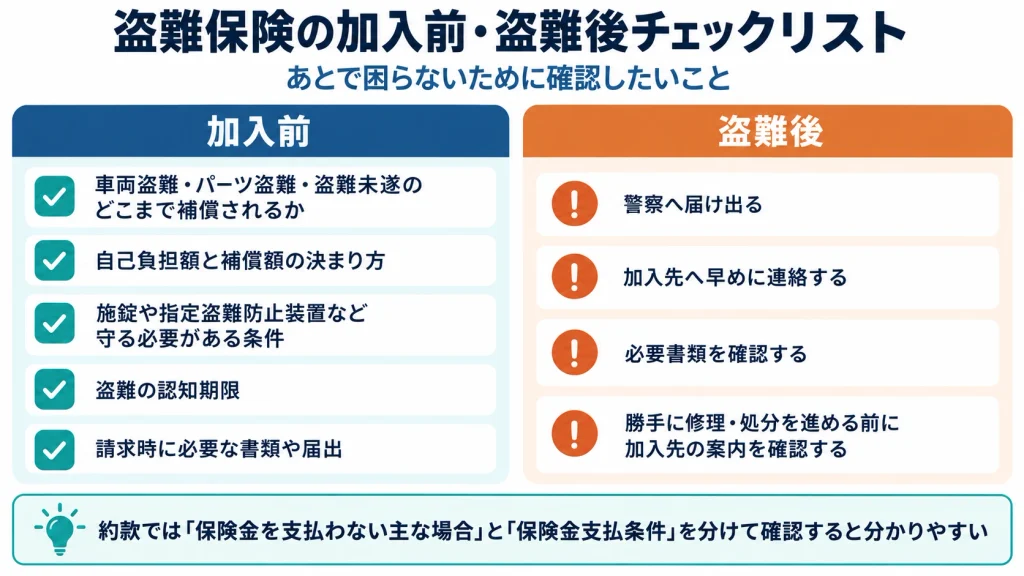
- 加入前:車両盗難・パーツ盗難・盗難未遂のどこまで補償されるか
- 加入前:自己負担額と、補償額がどのように決まるか
- 加入前:施錠や指定盗難防止装置など、守る必要がある条件
- 加入前:盗難の認知期限や、請求時に必要な書類・届出
- 盗難後:警察へ届け出て、加入先へ速やかに連絡する
- 盗難後:勝手に修理・処分などを進める前に、加入先の案内を確認する
特に約款や重要事項説明書では、「保険金をお支払いしない主な場合」と「保険金支払条件」を分けて確認すると見落としにくくなります。
加入時点で自分のバイクが対象か分からない方は、盗難保険に入れない車種・条件も先に確認してください。
他社も含めて補償範囲や自己負担を比べたい方は、バイク盗難保険のおすすめ比較でZuttoRide・SBI・日新火災などを整理しています。
条件が合うならZuttoRide Clubの見積もりを確認する
盗難保険には支払われない条件がありますが、それは「入っても意味がない」ということではありません。
大切なのは、どんな被害を補償したいのかと、加入後に守るべき条件を理解したうえで選ぶことです。
購入明細があり、個人間売買ではないなど加入条件を満たし、5%の自己負担にも納得できるなら、パーツ盗難・カギ穴いたずらまで一緒に備えられるZuttoRide Clubは第一候補にしやすいです。
逆に、126cc以上で自己負担0円を重視するならSBIなど、条件によって別商品が合うケースもあるので無理にZuttoRideへ決める必要はありません。
条件が合いそうなら、まず自分のバイクで選べる補償額と年会費を見て、その金額で備えたいと思えるか確認してみてください。
→ZuttoRide Clubで自分のバイクの見積もりを確認する
※補償額と年会費を確認できます
見積もり後の申込み手順まで確認したい場合は、ZuttoRide Clubの加入方法もまとめています。


コメント